相続税の早見表というものが存在します。
これは、相続税の簡易的な額を確認するためには非常に有効です。
相続税の早見表を使いこなせるようにして、将来支払わないとダメな相続税がどれくらい発生しているのか事前に調べておくことをおすすめします。
今回は、相続税の早見表とその使い方、見方などをわかりやすく解説していきます。
▼この記事でわかること
・相続税の早見表を使えば、簡易的な相続税額を把握することができる
相続税早見表とは?
そもそも相続税の早見表とはどんなものなのでしょうか。
まず一般的な二つの早見表をご紹介します。
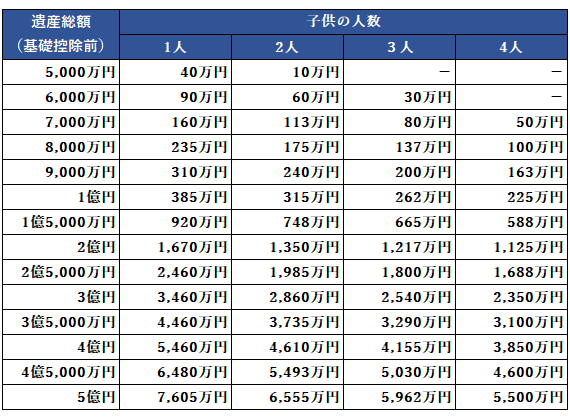
相続人が配偶者と子供の場合
相続人が子供だけの場合
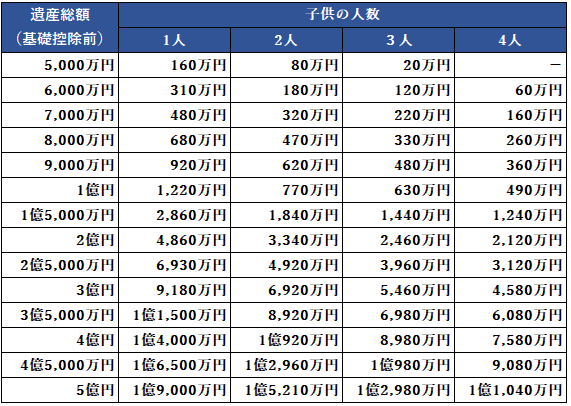
次以降で、具体的な使い方をご紹介いたしますが、この早見表を用いれば、遺産総額に対して、全員で支払わなければならない相続税の総額が確認できるということを、まずは、理解しておきましょう。
相続税早見表を使えるのは、子供がいる場合のみ?使える条件とは?
相続税早見表を利用する場合に、注意しなければならないのは、ずばり条件です。
この条件通りに相続を行うという仮定で計算していますので、イレギュラーがある場合には、この表は利用できないということに注意しましょう。
相続税早見表は以下のような条件、場合に使える表になっています。
早見表が使える条件
- 子供が存在する場合
- 遺産総額の半分を配偶者に相続する場合(配偶者は法定相続分通りに相続させる場合)
まず、一般的な相続税早見表は、子供がいる場合にのみ使えます。
(後の章で子供がいない場合の早見表も紹介しています。)
したがって、子供が一切いない場合には使えないということに注意しましょう。
そして、もう一つ重要なことは、この早見表は法定相続分どおりに配偶者に遺産分割をした場合に利用できるという点です。
法定相続分とは、法律で定められた相続割合の基準のようなものと理解してもらえば結構です。
子どもがいる場合には、配偶者に半分を、子供全員合わせて半分を相続させるというのが法定相続分になっています。
したがって、例えば、子供3人いる場合には、配偶者半分、子供1/6ずつといった感じで法定相続分を計算することができます。
配偶者は法定相続分以下の相続に対してはそれにかかる相続税はゼロになるという配偶者控除の制度があります。
この配偶者控除の制度を利用した時の、相続税総額の早見表であることを理解しなければなりません。
相続税の計算を早見表を使って実際にしてみましょう
ここで、具体的にこの早見表を利用してみましょう。
例えば、遺産総額6,000万円を、配偶者に3,000万円、子供Aに2,000万円、子供Bに1,000万円、子供Cに0円相続するとします。
この場合、子供が存在しかつ、配偶者に遺産総額の半分(法定相続分どおり)を相続させることになっていますので、この早見表を利用できます。
早見表では、配偶者あり、子供3人、遺産総額6,000万円のところを見ると、相続税総額が30万円となっています。
実際に相続税を支払う人は、子供Aと子供Bで、それぞれ以下のように計算されるといった感じです。
計算例
配偶者:0円
子供A:30万円÷(2,000万円+1,000万円)×2,000万円=20万円
子供B:30万円÷(2,000万円+1,000万円)×1,000万円=10万円
子供C:0円
相続税の計算は意外に複雑
そもそも、なぜ相続税の早見表が存在するのでしょうか。
実は、相続税の計算は少し複雑になっており、単純に税率をかければいいというものではないというのが理由になっています。
具体的な計算方法はのちほどご説明いたします。
相続税早見表があればだいたいの相続税額がすぐに計算できる
相続税早見表があればだいたいの相続税額がすぐに計算できます。
例えば、実際には遺産総額が8,500万円と、ここにない金額であったとしても、だいたい真ん中くらいの金額であると考えておけば間違いありません。
また、条件である配偶者に半分を相続させることや、子供がいることなども、だいたいの相続のケースでは当てはまると考えられます。
ですので、この早見表は多くのケースで相続税総額の概算を出す時に利用できることになるというのは言えるかと思います。
相続税早見表が使えないケースはどうすればよいの?
相続税早見表が使えないケースでは、基本的に、先ほど説明した方法で、自分で計算するしかありません。
ですが、少し応用すれば早見表を使えるケースなどもあるため、ご説明します。
子どもが5人以上の場合はどうやって計算する?
子供が5人以上の場合には、基本的には自分で計算するしか方法はありません。
ただし、本当に概算であれば、早見表を延長することで、なんとなくの金額を把握することは可能です。
子どもがいないけど、孫がいるケースでは使えるのか?
子供がいないけど、孫がいるケースでも、相続税の早見表が利用できる可能性があります。
さきほどの、法定相続人の数のところで、孫がいる場合は代襲相続という制度を利用し、孫を法定相続人に含めることができるという話がちらっとでてきました。
実は代襲相続を利用した場合については、孫の数を子供の数と置き換えれば早見表を利用することができます。
ちなみに2割加算というルールがあり、兄弟姉妹が相続人となるケースや、孫を養子縁組しているようなケースでは、相続税負担が重くなりますので、この早見表が使えません。
子供なし、孫無しの場合はどうする?(その他のパターンの早見表もある)
子供がいない場合には、直系尊属(父母)が、直系尊属がいない場合には兄弟姉妹がそれぞれ相続順位2位、3位になるということになっています。
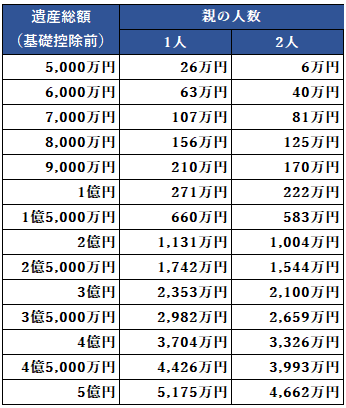
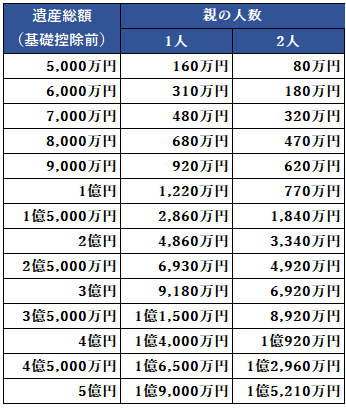
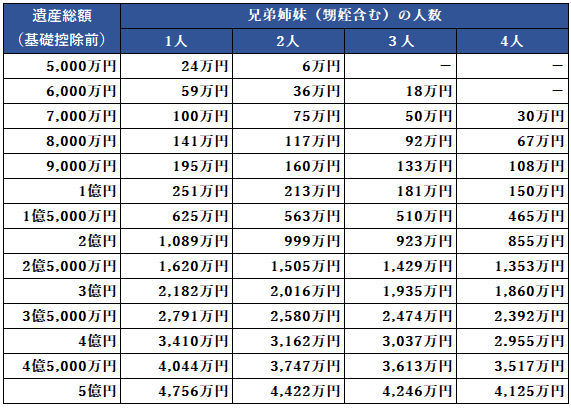
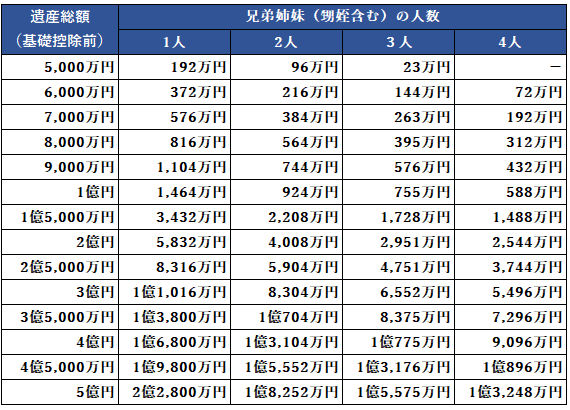
この場合の早見表もありますので、紹介しておきます。
相続人が配偶者と親の場合
相続人が親だけの場合
相続人が配偶者と兄弟姉妹(甥姪含む)の場合
相続人が兄弟姉妹(甥姪含む)だけの場合
まとめ
いかがでしたでしょうか。
相続税の早見表を使いこなして、概算で相続税がどれくらいかかるかをしっかりと把握しておきましょう。
国税OB 岡本先生
国税OB 岡本先生
税理士・行政書士
大学卒業後、平成7年に名古屋国税局に入局後、東海4県下の各税務署及び国税庁税務大学校などの勤務を経て早期退職し、令和元年9月に税理士事務所を開業。
国税組織の中では主に資産課税部門に従事し、数多くの相続税や譲渡所得の調査等に携わってきた経験から、資産課税の実務及び税務調査の立ち会い等を得意分野とする。
相続税の相談は初回無料で受け付けております。
また、財産の評価が分かれば簡便的な方法で相続税額を試算します。(無料)
不動産や株式などが複数あって個別に財産評価をしない場合は有料(5万円~)にて相続税額シュミレーションを行っています。
いつでも、ご相談お待ちしております。