実は、相続税は、遺産総額が3,000万円を超える場合に発生する可能性があります。
逆にいうと、遺産総額3,000万円までであれば、どんな場合であっても相続税はかからないということになります。
なぜ、3,000万円までは相続税が発生しないのでしょうか?
これには、基礎控除という相続税の制度が関係します。
そこで、今回は基礎控除について詳しく解説していきたいと思います。
▼この記事でわかること
・相続税は遺産総額3,000万円(基礎控除額)以上であれば発生
・法定相続人が多ければ多いほど基礎控除額が増加する
遺産総額が基礎控除以下なら相続税は一切なし
先ほど3,000万円までは相続税がかからないという話をしましたが、厳密には、以下の計算で算出される基礎控除の額以下であれば、相続税は発生しません。
また、この場合には、相続税の申告もする必要がありません。
基礎控除の計算
基礎控除の額=3,000万円+600万円×法定相続人
このように基礎控除の計算式を考えると、あなたが遺産総額何円以上であれば相続税が発生するのかを簡単に計算することができます。
相続税の計算式方法とは?
実際にどのように相続税の額を決定するのかまずは、一般的な相続税計算の計算式をここでは説明します。
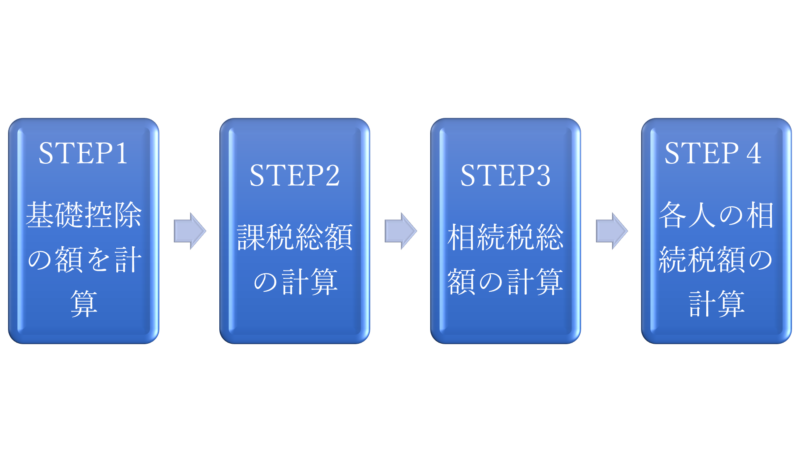
相続税の計算は、実はそこまで難しくなく、4ステップで計算できます。
STEP1基礎控除の額を計算
まずは、いきなりですが、基礎控除の計算をします。
基礎控除の額は先ほども説明した通り、以下で計算されます。
基礎控除額の計算
基礎控除の額=3,000万円+600万円×法定相続人
ここで、ひとつ、「法定相続人」というあまり聞き覚えのない単語が出てきました。
法定相続人とは、簡単にいうと法律で定められた相続を受けることができる人のことを指します。
例えば被相続人(亡くなった方)に、配偶者と子供が2人いた場合は、この法定相続人は3人となるといった感じです。
この基礎控除の計算の結果、遺産総額より基礎控除の額の方が高くなるような場合には、このSTEP1で終了になります。
その後相続税の申告もする必要がありません。
法定相続人って何?対象者には誰が含まれるの?
勘違いしないでほしいのは、法定相続人に相続させる必要は必ずしもないということです。
あくまで、法定相続人とは、何かもめ事があった時に、法定相続人を基準に考えるといった争いに備えて設定している意味あいがあるほか、今回のように相続税の計算で利用するために存在すると思ってもらえると良いでしょう。
では、法定相続人は具体的に誰になるのでしょうか。
法定相続人は、被相続人(亡くなった人)の配偶者と、被相続人の血族がなります。
まず、被相続人の配偶者は必ず法定相続人になります。
また、被相続人の血族には、順位があり、順位が高い人が一人でもいればその順位にいる人たちが法定相続人となります。
相続人の順位
第1順位の相続人は,被相続人の子もしくは,その代襲相続人である直系卑属(孫)です。
第2順位の相続人は,被相続人の直系尊属(父母)です。
第3順位の相続人は,被相続人の兄弟姉妹です。
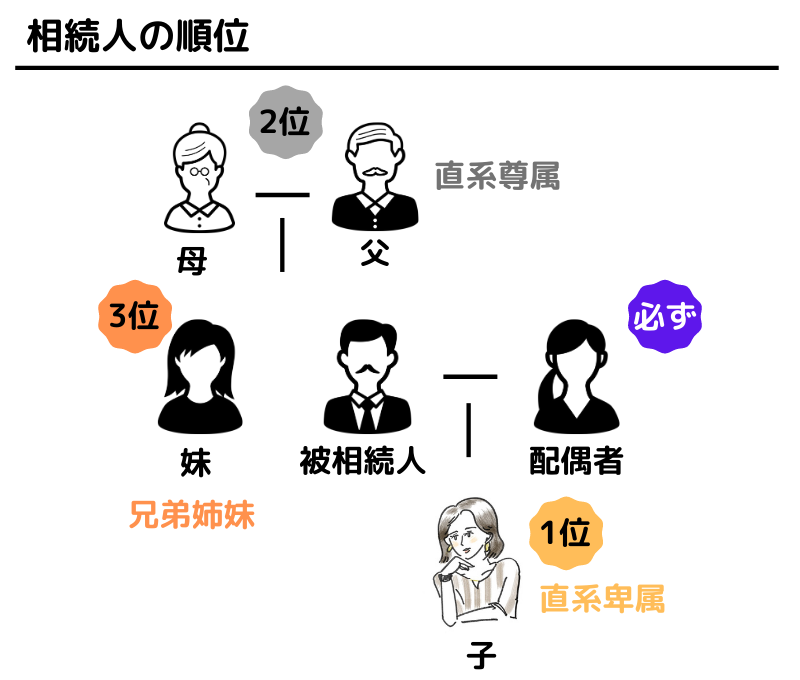
第1順位に相続人がいないときに、第2順位の血族が相続人となります。
また、第2順位にも相続人がいないときに、第3順位の血族が相続人となります。
例えば、被相続人に子供がいた場合は、その子供が問答無用で、法定相続人になります。
被相続人に子供がいないが、母が生きていた場合には、母が第2順位にあたりますので、法定相続人になります。
代襲相続については、後程詳しく説明します。
国税OB岡本先生のOnePointアドバイス
法定相続人の数は先妻の子や内縁等で認知した子がいる場合、齢の兄弟姉妹が相続人になる場合は戸籍をよく調べないと誤ることがあります。
高齢者の兄弟姉妹は既に亡くなられている場合はその子が代襲相続人となりますので、相続人関係が複雑になり遺産分割も含めて生前から遺言書を作成する等の相続対策が必要です。
STEP2課税総額の計算
相続税の計算に戻ります。
次のステップでは課税総額を計算します。
メモ
課税総額 = 遺産総額 ― 基礎控除
で計算される、いうならば税率をかける元となる遺産総額の計算をしているイメージです。
この課税総額が0円以下になれば、相続税は0円となるし、申告も不要であるということを覚えておくとよいでしょう。
STEP3相続税総額の計算
次に相続税総額を計算します。
ここのポイントはなんといっても、法定相続人に法定相続分を相続させたと仮定して、法定相続人ごとに相続税額を計算し、それを足し合わせることで、相続税総額を決定するところです。
いまいちイメージがわかないかもしれませんが、後程、実例で計算をしてみますので、そこで確認してみてください。
法定相続分とは、法定相続人に対して、遺産総額をどれくらいもらえることにするかを法律で定めているものです。
こちらも、法定相続人と同じで、争いに備えて設定している意味あいがあるほか、相続税の計算で利用するために存在すると思ってもらえると良いでしょう。
法定相続分は具体的にどう定められているの?
さて、法定相続分はどう決まっているかを解説します。
■配偶者(夫/妻)と子供が法定相続人の場合は半分ずつ
被相続人の配偶者は、常に相続人となります(民法890条)。
そして、配偶者及び子が相続人のときは、配偶者及び子の相続分は、各2分の1ずつとなります(民法900条1号)。
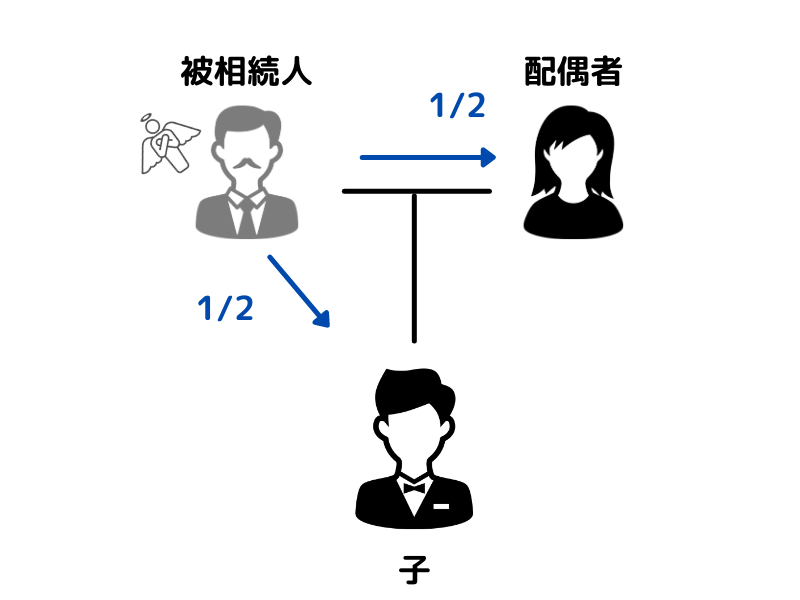
また、例えば、子供が2人いる場合は、配偶者が2分の1、子供がそれぞれ4分の1ずつという具合に、配偶者以外の方はその人数で均等に割ることになります。
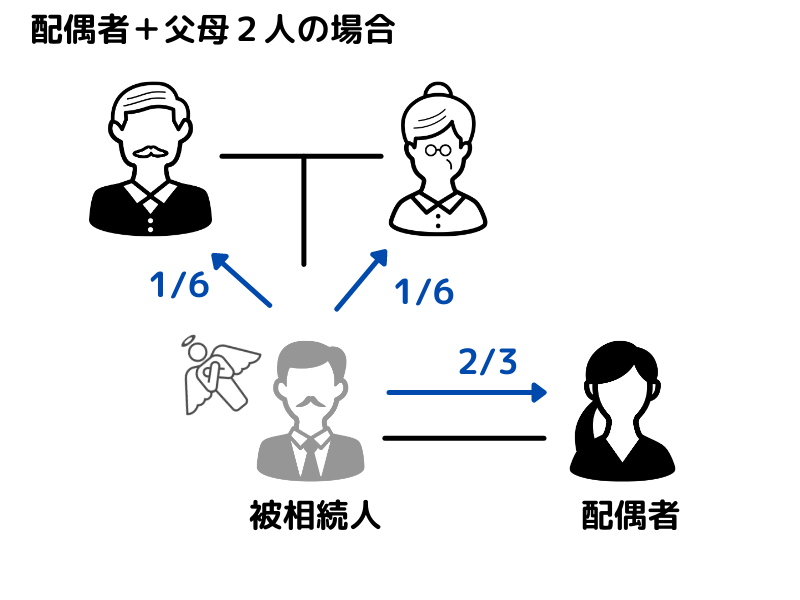
■配偶者(夫/妻)と父母が法定相続人の場合には配偶者2/3、直系尊属1/3
配偶者及び直系尊属が相続人のときは、配偶者が3分の2、直系尊属が3分の1となります(民法900条2号)。
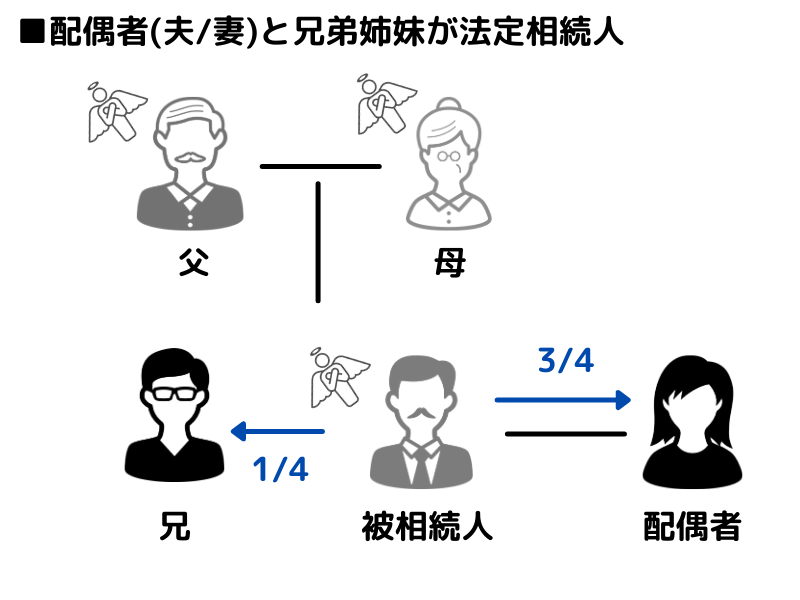
■配偶者(夫/妻)と兄弟姉妹が法定相続人の場合には配偶者3/4、兄弟姉妹1/4
配偶者及び兄弟姉妹が相続人のときは、配偶者が4分の3、兄弟姉妹が4分の1となります(民法900条3号)。
STEP4各人の相続税額の計算
いよいよ、最後に各人の相続税額を計算します。
ここでは、STEP3で出した相続税総額を実際に分配する遺産額に応じて按分することになります。
また、配偶者控除や障害者控除といった基礎控除以外の相続税額を直接減額するような効果のある控除もこの最後に按分した相続税総額から差し引くことで最終的に算出いたします。
ちなみに、配偶者控除や障害者控除についての説明ものちほどします。
実例を使って相続税を計算してみましょう
さて、実際に相続税を実例で計算してみるとイメージがわきやすいと思います。
ここでは、遺産総額3億円、配偶者と子ども3人が存在する場合を想定します。
1.基礎控除の額
この場合、法定相続人は4人になりますので、以下で計算します。
計算例
基礎控除 = 3,000万円 + 600万円 × 4人(法定相続人の数) =5,400万円
2.課税総額の計算
計算例
課税総額 = 3億円(遺産総額) ― 5,400万円(基礎控除) = 2億4,600万円
3.相続税総額の計算
A.法定相続分の計算
計算例
・配偶者の法定相続分 = 2億4,600万円 × 1/2 = 1億2,300万円
・子の法定相続分 = 2億4,600万円 × 1/6 = 4,100万円
計算例
B.相続税総額の計算(まずは個別に相続税額を計算しそれを合算します)
計算例
・配偶者の相続税額
1億2,300万円 × 40%(税率) - 1,700万円 =3,220万円
・子一人分の相続税額
4,100万円 × 20%(税率) - 200万円 = 620万円
ここで、税率はそれぞれの法定相続分に応ずる取得金額(今回の場合は配偶者1億2,300万円、子4,100万円)に対応する税率が定められています。
以下の国税庁のHPの表を参考にしてください。
参考:国税庁HP 相続税の税率
C.相続税総額
計算例
3,220万円 + 620万円 × 3人 = 5,080万円
4.各人の相続税額の計算
相続税総額を取得財産に応じて按分します。
ここでは、配偶者3,000万円、残りの子供たちに9,000万円ずつを相続させるとします。
計算例
配偶者の相続税額(配偶者控除前)5,080万円×3,000万円÷3億円=508万円
配偶者の相続税額(配偶者控除後)508万円-508万円(配偶者控除)=0円
配偶者の課税価格は1億2,300万円だったため、この508万円の全額が配偶者控除で差し引くことができます。
配偶者控除については、後ほど説明しますが、配偶者の課税価格が1.6億円以下であれば、全額を配偶者控除で差し引くことができるという制度になります。
計算例
子(一人分)の相続税額 5,080万円×9,000万円÷3億円=約1,700万円
ここでの計算のポイントは、やはり一度相続税額について、法定相続分を基準として個別に算出し、合計した後で、再度実際に相続する額に応じて相続税額を按分するというところではないでしょうか。
間違いやすい部分なので気を付けましょう。
国税OB岡本先生のOnePointアドバイス
日本の相続税額の計算は、「法定相続分課税方式」という方式を採用しており、亡くなられた方の総遺産額に応じて相続税総額を一度計算してから、実際の財産取得割合により各人の相続税額に按分するという特殊な方式になっています。
ですので、遺産総額がわかっていても、相続人の数がわからないと相続税額を計算できないですし、自身が受け取る遺産の総額だけがわかっても相続税額を計算することはできないのです。
よく「遺産〇〇円もらうんだけど相続税何円くらいかかりますか?」といったご相談がくるのですが、その情報だけでは相続税額を計算することはできません。
基礎控除に関して知っておくべきことや裏技
基礎控除の計算自体は非常に簡単ですが、知っておくと基礎控除を増やせるような節税対策や、基礎控除の計算で間違えやすいポイントなどもありますので解説していきます。
遺言書などで法定相続人以外に遺贈などがあった場合であっても基礎控除の計算は法定相続人の数をもとに行う
これは、間違いやすいポイントなので改めて確認していただきたいところです。
あくまで相続税額の総額の計算は、法定相続人の数をもとに行います。
なので、実際に誰が相続を受けるのか、遺贈を受けるのかなどは一切関係ありません。
ただし、総額の計算の後、各人の相続税額を計算する上では、遺産を受け取る割合が影響してきます。
養子縁組を増やすと基礎控除の額が増える?!
被相続人が養子縁組を行っていた場合、その養子は相続人になります。
なので、養子縁組を増やしておくと、基礎控除額を計算する際の法定相続人のカウントを増やすことができ、結果として基礎控除額を増やすことができます。
ただし、ひとつ落とし穴があります。
実は相続税の計算上、基礎控除の計算をする際の法定相続人となる養子の数には上限が定められています。
注意ポイント
- 被相続人に実子がいる場合・・・法定相続人となる養子の数は1人まで
- 被相続人に実子がいない場合・・・法定相続人となる養子の数は2人まで
平成27年1月1日以降に発生する相続から基礎控除額の計算式が変更(基礎控除額が大幅に引き下げ)
実は、平成26年12月31日以前は、基礎控除額の計算式は、以下のようになっていました。
参考
5,000万円+1,000万円×法定相続人の数
したがって、基礎控除額は平成27年からかなり引き下げられてしまった形となりました。
古い記事や情報だと、まだこの計算式になっているものもあるかもしれませんので、間違えないように注意しましょう。
まとめ
いかがでしたでしょうか。
基礎控除を理解し、自分がどれくらい相続税を支払う必要があるのか、早い段階で確認しておくことが重要です。
国税OB 岡本先生
国税OB 岡本先生
税理士・行政書士
大学卒業後、平成7年に名古屋国税局に入局後、東海4県下の各税務署及び国税庁税務大学校などの勤務を経て早期退職し、令和元年9月に税理士事務所を開業。
国税組織の中では主に資産課税部門に従事し、数多くの相続税や譲渡所得の調査等に携わってきた経験から、資産課税の実務及び税務調査の立ち会い等を得意分野とする。
相続税の相談は初回無料で受け付けております。
また、財産の評価が分かれば簡便的な方法で相続税額を試算します。(無料)
不動産や株式などが複数あって個別に財産評価をしない場合は有料(5万円~)にて相続税額シュミレーションを行っています。
いつでも、ご相談お待ちしております。