個人事業主で節税対策をしていない人はいないと言ってもいいでしょう。
そんな節税対策ですが、皆さんは本当にきちんとすべて理解できているでしょうか?
今回は現役公認会計士・税理士が節税対策を徹底解説いたします。
節税のポイントは「経費を増やす」or「控除を増やす」
個人事業主の支払う税金は多岐にわたります。
税金の種類によって支払う税金の額の計算式は異なりますが、比較的多くの税金が以下のような計算式で計算されます。
(厳密にはその他の色々の要素が計算式に入ってきますが、わかりやすいように大枠の計算式を示しています。)
ポイント
収入-必要経費=所得金額
所得金額-所得控除=課税所得金額
課税所得金額×税率-税額控除=税金
ここにでてくる要素のうち、「収入」はたくさん上げるに越したことはないため、基本的に調整することはできません。
また、税率も基本的にはあらかじめ決まっています。
したがって税金をできるだけ減らしたいのであれば、必要経費(以下、経費とよびます)を調整するか、控除(所得控除や税額控除)を調整するのかのどちらかが重要になってくるわけです。
ここで、経費というのは、事業に必要なものであれば上限はなく計上できます。
一方で、控除は色々なものがありますが、国の政策上設けられた制度であり、基本的には上限があります。
したがって、特に自由に調整ができる可能性がある経費の方が節税にとって重要になってきます。
節税対策がしやすいのは所得に対して税金を支払う所得税、住民税、事業税
個人事業主が支払う可能性のある税金は多岐にわたりますが、特に、「所得税」・「住民税」・「事業税」・「消費税」については、多くの個人事業主にとって、事業を行う上で払う必要がある税金になります。
まず、各税金についてどうやって計算するのかをある程度は、理解しておきましょう。
| 内容 | 計算方法 | |
| 所得税 | 個人の所得に対して、支払う税金 | 原則として、
収入-必要経費=所得金額 所得金額-所得控除=課税所得金額 課税所得金額×税率-税額控除=税金 で計算される。 |
| 住民税 | 都道府県や市区町村がおこなう行政サービスを維持するために、その地域の住人が、その地域に対して支払う税金 | 所得割:所得税の計算と原則同じ方法
均等割:所得にかかわらず、一定額 |
| 事業税
(=個人事業税) | 事業を営むことに対して、支払う税金 | 所得税の計算と原則同じ方法 |
| 消費税 | サービスなどの消費に対して、最終消費者が支払う税金 | 原則、収入をあげる際に受け取った消費税から、その収入をあげるために支払った消費税を差し引いて計算される。この差し引き結果がプラスの場合は、その額を支払い、マイナスの場合は、還付を受けることができる。 |
この中で基本的に、所得税と事業税の全部と住民税の一部は、前述したような計算式で計算されます。
つまり、課税所得金額に対して一定の税率をかけて、税金を計算しています。
また、この税率のうち、法人税については、累進課税方式という制度が採用されており、課税所得金額が大きければ大きいほど、税率が高くなっていくという方式になっています。
所得税の累進課税について
所得税の税率は、累進課税方式が採用されており、5%から45%まで7段階の税率に分かれています。
この税率は、課税所得金額に応じて変わっています。
所得の多い人からは多くの税金を、少ない人にはそれなりの税金を負担させられるということです。
所得に応じた税率は、累進課税表を使用すると簡単に求めることができます。
▼所得税の累進課税表
| 課税される所得金額( 課税所得金額 ) | 税率 | 控除額 |
| 1,000円 から 1,949,000円まで | 5% | 0円 |
| 1,950,000円 から 3,299,000円まで | 10% | 97,500円 |
| 3,300,000円 から 6,949,000円まで | 20% | 427,500円 |
| 6,950,000円 から 8,999,000円まで | 23% | 636,000円 |
| 9,000,000円 から 17,999,000円まで | 33% | 1,536,000円 |
| 18,000,000円 から 39,999,000円まで | 40% | 2,796,000円 |
| 40,000,000円以上 | 45% | 4,796,000円 |
引用元:国税庁
例えば、課税所得金額が 300万円の場合、所得税は次のように計算できます。
計算例
( 3,000,000 x 10% ) – 97,500 = 202,500円
この場合、実質的に202,500円÷3,000,000円=7%程度の税率になっているということになります。
一方で、課税所得金額が5,000万円の場合、所得税は次のように計算できます。
計算例
( 50,000,000 x 45% ) -4,796,000 = 17,704,000円
この場合、実質的に17,704,000円÷50,000,000円=35%程度の税率になっているということになります。
課税所得が多いことによってここまで税率が上がってしまうということです。
この累進課税方式こそが、経費や控除をできるだけたくさん計上し、課税所得を減らすという節税術をしっかりとやるべきと、筆者が主張する最大の理由です。
確定申告の直前(年末近く)になってから、経費、控除を増やすことは難しい
所得税、住民税、事業税などを決定する際の所得は、毎年1月1日から12月31日までの分を集計し、翌年の2月15日から3月15日までの間に確定申告という方法で税務署に自己申告します。
節税対策をしようとしても、年明けの確定申告の直前(年明け)になると完全に手遅れなことは、上記の所得の期間を見れば明らかだと思います。
また、年末前であっても、経費や控除を増やそうとしても、なかなか難しいというのが筆者の意見です。
年末にたくさんの物を購入して、短期的に経費を増やそうとする個人事業主をよく見かけます。
しかし、基本的に10万円以上の物を購入した場合には、減価償却という制度の適用対象になり、その全額を経費にすることはできません。
また、節税を意識するあまり、不要になるような物を大量買いして、結果的に使えないものに支出してしまうのは、かえって損になります。
このような制約があることから、年末にまとめて経費を増やして節税するというのはなかなか難しいのです。
年末が近づいてからあわてて節税を意識するのではなく、常に節税を意識しておく必要があるのです。
経費を増やすために必要なことは、経費になるものならないものをしっかりと理解すること!
繰り返しになりますが、節税対策で最も重要なことは経費を増やして所得を下げることです。
さらに言うと、経費を増やすためには、経費になるものならないものを細かく理解した上で、経費になるものはすべて経費にするというのが一番重要になってきます。
控除を増やすために必要なことは、控除を増やせるお得な制度を網羅的に理解すること!
節税対策として、経費と共に重要なポイントが控除です。
保険制度を利用した所得の控除、ふるさと納税のような寄付金控除やiDeCoのような制度など、控除を増やすお得な制度が多々、存在します。
控除をしっかりととりにいくためにも、このお得な制度をしっかりと網羅的に理解しておく必要があります。
「経費を増やす」方法
経費を増やすには経費になるものとならないものを理解しなければなりません。
では、ここからは、経費になるもの、ならないものを徹底解説していきます。
経費になるもの、ならないものをしっかりと理解して、経費になるものはもれなく経費に計上しましょう。
青色申告を必ず選択する
税務署に所得や納税額などを申告する確定申告には、大きく分けて「青色申告」と「白色申告」の2つの方法があります。
| 白色申告 | 届出を出していない場合、この申告になる。青色申告より簡単だが、特典を受けられない。 |
| 青色申告 | 届出を出した上で、白色申告より複雑な経理を求められるが、さまざまな特典を受けられる |
上記の特典というのは、本当に多岐にわたりますが、主に以下のような特典があります。
青色申告の特典
- 青色申告特別控除(最大65万円)が受けられる。
- 純損失の繰越控除が受けられる。
- 青色事業専従者給与や少額減価償却資産の特例など経費にできる範囲が広がる。
そのため、これから個人事業主になる人や、現在白色申告を選択している人は、青色申告を選択もしくは変更することをおすすめします。
ここで、青色申告の特典としてあげた上記の3点のうち、3については、後ほど個別に説明いたしますが、1と2についてはこの章で簡単にご紹介しておきます。
まず、1の青色申告特別控除ですが、こちらは最高で65万円の控除を受けることができます。
この控除というのは簡単にいうと、その分所得から引けるという風に理解いただいて問題ありません。
ただし、この65万円の控除を受けるためには条件があります。
青色申告の届出をし、青色申告で確定申告をしている個人事業主でかつ、e-Tax(電子申告)を使用して確定申告をしていることです。
ちなみに電子帳簿保存を行っていることでe-Taxのかわりになりますが、あまり利用している人がいないため、無難にe-Taxでの申告をするようにしておきましょう。
なおe-Taxはのちほど説明しますが、会計システムを利用していれば、まったく問題なくできます。
ハードルになるような話ではありませんのでご安心ください。
令和9年度からは青色申告特別控除が最大75万円まで受けられるようになる予定です。
この要件としては、一定の要件を満たした電子帳簿保存法を利用していることが求められます。
次に、純損失の繰越控除です。
これは、その年に生じた純損失(赤字)を、翌年以後3年間に発生した所得(黒字)と相殺することができます。
これが「純損失の繰越控除」という特典です。
どういうことか具体例をあげて説明すると下の表になります(わかりやすくするために単純にしています)。
| 課税所得 | 翌年に繰り越す欠損金 | 所得税 | |
| 1年目 | △500万円(赤字) | 500万円 | 0 |
| 2年目 | +400万円(黒字) | 100万円 | 0 |
| 3年目 | +400万円(黒字) | ― | 300万円×税率 |
1年目は赤字でしたので、所得税は原則かかりません。
2年目は、1年目の赤字と2年目の黒字を相殺すると、2年目が黒字だったにも関わらず100万円の赤字になります。
そのため、2年目も所得税は原則ゼロになります。
3年目は400万円の黒字ですが、相殺でもまだ100万円が残っているため300万円に対して所得税がかかってきます。
このように、青色申告の特典を利用すれば赤字を翌年以降の黒字と相殺することができて節税になります。
個人事業主を始めたばかりの人は赤字になることも多々あります。
この制度を利用するためにも最初から青色申告を選択しておくことをおすすめします。
経費になるものは事業に関係のある支出
経費とは、事業を行うために使った支出もしくは費用のことですが細かくは法律で定められていません。
国税庁では経費について「No.2210 やさしい必要経費の知識」にて次のように定めています。
参考
事業所得、不動産所得及び雑所得の金額を計算する上で、経費に算入できる金額は、次の金額です。
1、総収入金額に対応する売上原価その他その総収入金額を得るために直接要した費用の額
2、その年に生じた販売費、一般管理費その他業務上の費用の額
引用元:国税庁
全然「やさしく」ないじゃないかというツッコミがでそうですが笑
つまりわかりやすく言うと、「事業で売上を得るために、直接支払った費用」というイメージで問題ありません。
逆にいうと、プライベートな支出じゃないかと疑われるものは経費にできないということです。
経費にするためには原則領収書が必要!?
現金払いが当たり前であったほんの数年前まで、領収書は原則必要でした。
今は、クレジットカード、電子決済、ICカード決済などが当たり前になっているため、実は領収書は原則として、必要ありません。
現金払いの時だけ領収書もしくはレシートをもらうようにしておけば基本的に問題ないのです。
なぜなら、クレジットカード、電子決済やICカードはすべて、その支払った日付と金額及び支払い先が決済会社から発行される明細によって明確に証明されるため、領収書に記載される項目と全く同じ項目が証明されるからです。
消費税を納める必要がある人は領収書が原則必須に(インボイス制度)
インボイス制度が始まったことにより、今まで消費税を支払う必要がなかった方も消費税課税事業者として登録することが増えたかもしれません。
また、そもそも2年前の売上が1,000万円を超えている人は消費税を支払う必要があります。
実はこの場合には、領収書をとっておく必要が原則としてあります。
しかも、インボイス制度によって相手が「適格請求書発行事業者」であるかどうかも確認しておく必要があります。
この場合、先ほどの領収書に記載の要件に加えて、「Tから始まる登録番号」が記載されているかを確認しておく必要があることに注意してください。
「Tから始まる登録番号」があればその支払先は「適格請求書発行事業者」であることの証明になり、消費税の支払いは消費税申告上は「仕入税額控除」を適用できその支払った消費税分は国から返金を受けることができるのです。
ただし、実務上は必ずしも領収書をもらわないと消費税で損をするというわけでもなく、基本的には
「飲食店での飲み食いやイレギュラーな取引で高い支払については領収書を必ずもらうようにする」ということで足りるでしょう。
これは詳細は割愛しますが、様々な特例があったり、そもそも領主書がなくても領収書の代わりのものをもらっていれば問題ないと判断されるケースも実務上はあるということが理由です。
2023年10月よりインボイス制度ができました。
インボイス制度は消費税申告をしている個人事業主の皆様にとっては大きく影響してきます。
消費税申告の制度とは、簡単にいうと、「売上などにかかって受け取った消費税」は国に納める必要がある一方で、逆に「支払った消費税」については国から返金を受けることができ、その金額を申告する制度です。
ここで、「支払った消費税」については、原則として請求書や領収書を保管する必要があり、かつ支払った相手方が「適格請求書発行事業者」である必要があります。
これをインボイス制度と言います。
(インボイスを保管してくださいという制度と読み替えると覚えやすいです)
ただし、令和11年9月30日までは、特例として、自身が2年前の売上(課税売上)が1億円以下のいわゆる「一定規模以下の事業者」である場合、1万円未満の仕入は「請求書や領収書の保管」が不要となる「少額特例」という制度があります。
経費となるものはそもそも何がある?
日々の業務で発生する経費は、いくつかの種類に分けることができます。
例えば、電話代や郵送代は「通信費」として同じ種類として考えることができます。
この通信費の様に同じ種類の支出を、分類した〇〇費なるものを「勘定科目」といいます。
実は確定申告においては、この勘定科目ごとに集計した経費を申告書に記入しなければなりません。
ちなみに、経費を勘定科目ごとに集計するために利用されるのが「仕訳」です。
経理をやっていない人にとっては、この「仕訳」と「勘定科目」というものを理解するのに一苦労するかと思いますが、経営者になるのであれば、この2つの理解は必須ですので、覚悟して理解するようにしてください。
それでは、話を「勘定科目」に戻します。
では、実際にどのような勘定科目が使われているのでしょうか?
国税庁に、所得税青色申告決算書(一般用)の雛形が公開されており、この中に一般的な勘定科目の一覧があります。
詳細な説明はここでは省きますが、それぞれの概要についてまとめます。
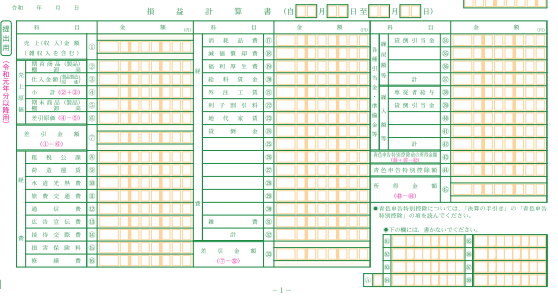
この勘定科目になるようなものは経費として、一般的に発生するものと、税務署も認識しているわけですから、まず、この勘定科目をおさえることで経費を網羅的に把握できるというわけです。
| 租税公課 | 固定資産税、自動車税、不動産取得税、印紙税、個人事業税、公的な組合の会費など |
| 荷造運賃 | 荷物を発送するための運賃や、段ボールやガムテープといった梱包品の費用 |
| 水道光熱費 | 事業用に使った水道代、電気代、暖房費など |
| 旅費交通費 | 仕事で利用した交通費や、出張時にかかった宿泊費など |
| 通信費 | 電話代、切手代、インターネット料金など |
| 広告宣伝費 | 広告宣伝のための費用 |
| 接待交際費 | 営業活動を進めるための接待や贈答品などに使った費用 |
| 損害保険料 | 棚卸資産や事務所、店舗、工場、機械などの事業用資産に対してかけた火災保険や自動車保険など、掛捨ての損害保険料 |
| 修繕費 | 事業用のパソコンや車などの修理・修繕のための費用、事務所の補修費用など |
| 消耗品費 | 文具や小物、時計、机、棚、などの消耗品、その他10万円未満の備品など |
| 減価償却費 | 固定資産の価値を、耐用年数に応じて数年で分けた経費 |
| 福利厚生費 | 事務所で飲むお茶代や従業員との会食費用などの他、社会保険の事業主負担分など |
| 給与賃金 | 従業員の給与など |
| 外注工費 | 外部業者に委託した加工、工事、デザイン、ホームページ作成費用など |
| 利子割引費 | 事業を営むための借入金にかかる利息の支払い、受取手形の割引料など |
| 地代家賃 | 事務所や店舗、駐車場の賃料など |
| 貸倒金 | 回収不能となった債権の損失金額 |
| 雑費 | 他のどの勘定科目にも当てはまらない少額の費用 |
| 貸倒引当金 | 貸倒れに備えて、一定額を積み立てたもの |
| 専従者給与 | 生計を一にしている家族に支払う給与 |
経費を計上するタイミングも節税には重要
ここまでは経費になるものを紹介してきました。
経費になるものも重要ですが、実は経費に計上するタイミングも重要です。
節税において重要なのは所得の状況により、経費を計上するタイミングを見極める必要があるということです。
収入の変動に合わせて経費の使い方を考える
一般的には、経費は収入にぶつけて、所得をできる限りゼロに近づけることが節税には有効です。
収入が安定的に出ることが見込まれ、所得も一定以上出るというのがあらかじめわかっているのであれば、経費はできる限り前倒しで上げられるようにした方が有効です。
一方で、収入が徐々に増えていくことが見込まれている場合には、あえて翌年度に経費を回した方が節税に有利に働く場合もあります。
また、収入の変動が激しく、たまたま年末に収入がどさっと上がった場合には、急いで経費を使った方がいい場合もあります。
消耗品費の大量買いも時には使える
先ほども少しお伝えしましたが、年末に駆け込みで経費を増やすためには、10万円未満の消耗品を大量するのも有効な方法です。
また、青色申告であれば30万円未満のものは一括で経費にできる特例があります。
この特例を使えば、古いパソコンを20万円程度の新しいパソコンにまとめて更新してしまうなんて方法も有効になってくるかもしれません。
注意点としては、この特例が利用できるのは300万円までなので、既に色々と物品を購入してこの特例を利用している場合には、特例の範囲から外れてしまう可能性があります。
中古車の購入で節税している人もいる
基本的に車のような高価なものは、「少額減価償却資産の特例」も使えないケースが多いため、年末に駆け込みで買うといった節税は効果的ではありません。
しかし、「4年落ちのベンツで節税」なんて言葉を聞いたことはないでしょうか?
実は、「4年経過の中古車×定率法」で、車を買った場合でも短期的に節税効果を出せる方法があります。
まずは、中古資産の耐用年数がポイントになります。
中古資産の耐用年数については、国税庁のHPを参考にしてください。
中古資産の耐用年数はまず原則は、使用可能期間を見積もってその年数を使ってくださいとされています。
しかし基本的には、使用可能期間を見積もることは困難です。
そこで、新品で購入した時の価格の50%以下の購入価格であることが条件にはなりますが、簡便的な一律の計算方法で耐用年数を計算してもよいとされています。
今回の4年経過の中古自動車の場合、耐用年数は以下のように求められます。
参考
6年(耐用年数)―4年(経過年数)+4年(経過年数)× 20%
=2.8年 → 2年(端数切捨)
つまり、耐用年数を2年にできるということです。
この耐用年数2年というのと相性が抜群なのが定率法です。
個人事業主の場合、届出を出していないと定額法を選択する必要がありますが、届出を出すことで定率法にすることができます。
そして定率法で耐用年数2年の場合、なんと、1年間で購入代金の全額を経費にすることができてしまいます。
「耐用年数2年なのに1年で?」と不思議に思われる方もいるかもしれませんが、これはある種、税法の抜け穴のようなものだと理解いただければよいかと思います。
例えば、耐用年数3年であれば、初年度に1÷3×200%=2/3を経費にすることができます。
実は定率法の場合、初年度に経費にできる額の計算を
初年度の経費計算
1÷耐用年数×200%
で計算するように設定されていることから、2年の場合は1年で100%を経費にすることができてしまうという抜け穴が存在してしまっています。
さて、話を元に戻します。
この「4年経過の中古車×定率法」を使った具体例を改めて示しましょう。
例えば、年の途中6月で、今年は結構利益が出そうだと判明したとします。
その場合、すぐに4年経過の高級車(新車価格1,000万円)を300万円で買います。
定率法の届出もしっかり出していると仮定します。
まず、この高級車の耐用年数ですが、1,000万円の新車価格の半分以下の300万円ですので、先ほどの計算式をつかって2年と算定されます。
この場合、6月から毎月300万円÷12=25万円を経費とすることができます。
したがって、6月から12月までの7か月間分が購入年度の経費となりますので、結果として25万円×7か月=175万円を経費とすることができるというわけです。
これが1月に購入していたとしたら、全額が経費になります。
なかなかお得な節税術ではないでしょうか。
「控除を増やす」方法
ここまでは「経費」を中心とした話をしてきましたが、ここからは「控除」が中心です。
納税する税金を減らすことができる控除には大きく分けて「所得控除」と「税額控除」の2種類があります。
| 所得控除 | 税額控除 | |
| 説明 | 課税対象となる所得金額を減らす事ができる制度 | 控除額をそのまま直接所得税などから差し引くことが出来る制度 |
| 具体例 | ・基礎控除
・配偶者控除 ・扶養控除 ・社会保険料控除 ・生命保険料控除 ・地震保険料控除 ・医療費控除 ・寄付金控除(所得税) | ・住宅借入金等特別控除(住宅ローン控除)
・配当控除 ・寄付金控除(住民税) |
【控除制度①】一般的な控除(基礎控除、配偶者控除、配偶者特別控除、扶養控除)
まず4つの一般的な控除について説明します。
これは節税テクニックになるようなものではありませんが、基本的な知識として抑えておく必要があるため、ここで紹介しておきます。
【 基礎控除 】
基礎控除は、職業や扶養者の有無に左右されず、誰でも一律で受けられる所得控除です。
控除金額は、令和元年分以前は一律38万円で固定でしたが、現在は原則48万円。
所得が多い人はゼロと変更がかかっていますので注意してください。
これは会社員や個人事業主に限らず納税者全員が受けられる控除です。
| 合計所得金額 | 控除額 |
| 2,400万円以下 | 48万円 |
| 2,400万円超~2,450万円以下 | 32万円 |
| 2,450万円超~2,500万円以下 | 16万円 |
| 2,500万円超 | 0円 |
参考元:国税庁 No.1199 基礎控除
【 配偶者控除 】
個人事業主に控除対象となる配偶者がいる場合に、受けられる所得控除です。
対象となる配偶者の範囲は、その年の12月31日の時点で以下の4つの条件に当てはまる人です。
配偶者控除の条件
- 民法の規定による配偶者であること
- 個人事業主と生計を一にしていること
- 年間の合計所得金額が、48万円以下であること
- 青色申告者の事業専従者としてその年を通じて一度も給与の支払を受けていないこと、または白色申告者の事業専従者でないこと。
そして、控除金額が個人事業主本人の事業所得や年齢によって変わります。
| 個人事業主の合計所得金額 | 一般的な配偶者控除額 | 老人配偶者控除額 |
| 900万円以下 | 38万円 | 48万円 |
| 900万円超950万円以下 | 26万円 | 32万円 |
| 950万円超1,000万円以下 | 13万円 | 16万円 |
ここで、老人配偶者控除とは配偶者がその年の12月31日時点の年齢が70才を超えている場合の控除額です。
ちなみに配偶者控除についても、令和元年以前と取り扱いが異なっていますので、注意してください。
【 配偶者特別控除 】
配偶者に48万円を超える所得があるために、配偶者控除が受けられない場合に配偶者の所得に応じて一定の所得控除が受けられます。
ただし、この配偶者特別控除は夫婦間でお互いに受けることはできません。
内容が複雑であるため、今回は割愛しますが、基礎控除と同様に、令和2年から制度が少し変わっていますのでその点は注意してください。
詳しくは、下記URLを参考にしていただければと思います。
【 扶養控除 】
個人事業主に控除対象の扶養親族がいる場合に、受けられる所得控除が扶養控除です。
概要を簡単にお伝えすると、一般扶養親族の場合、38万円の所得控除を受けられる制度です。
年齢によっては、最高で63万円までに上がります。
詳しくは国税庁HPを参考にすると良いでしょう。
【控除制度②】ふるさと納税は必ずフル活用する!
筆者が控除制度で一番おすすめする節税方法がふるさと納税です。
また、利用したことがない人は一度検討してみることを強くおすすめします。
個人事業主だけでなく、サラリーマンでも利用できます。
ふるさと納税は、好きな自治体や応援したい自治体へ寄付ができる制度です。
最大のメリットは寄付額の30%程度の価値の返礼品を受け取ることができ、払った寄付金はほぼ全額が控除の対象になるということです。
つまり実質ほぼ無料(2,000円)で、返礼品を受け取れるということです。
このふるさと納税には一点だけ、注意点があります。
それは一定の上限額があることです。
この上限額は、ふるさと納税する年度の所得により計算されます。
これを知らずに、上限額をこえた寄付をした場合には、節税どころか完全に自腹で寄付をし、3割程度の返礼品をもらったことになってしまいますので注意が必要です。
個人事業主の場合、自身の所得が確定してくる年末にかけてふるさと納税を進めていった方が無難というわけです。
ちなみに、上限額は、色々なサイトでシミュレーションできます。
まずは、そこで自身の上限額を確認してから、寄付金額を決めることをおすすめします。
例えば、年収1,000万円のサラリーマンで、特段家族などもいない単身で保険なども入っていなかった場合、控除上限はざっくり20万円程度になります。
したがって、2,000円で22万円×30%=6.6万円程度の返礼品がもらえるということです。
ちなみに、年収500万円になってくると同じ条件で、控除上限は8万円程度と大幅に下がってしまう一方で、年収2,000万円になってくると控除上限は62万円程度と跳ね上がります。
個人事業主の場合、青色申告控除後の所得が2,000万円の場合で同じ条件であれば、控除上限は80万円程度になります。
このように所得が多ければ多いほどふるさと納税の控除限度額が大幅に上がることから、所得が出ている人は、面倒かもしれませんが、絶対にふるさと納税をした方がよいと思います。
ちなみに、寄付した金額は経費とはなりませんので、事業用資金から寄付した場合には「事業主貸」の科目を使用します。
プライベート口座から支出した場合には、とくに仕訳をきる必要はありません。
ふるさと納税でおススメのサイトやふるさと納税を使った節税について解説している記事もありますので、よろしければご覧ください。
【控除制度③】生命保険、介護保険、個人年金への加入を検討する
地味ではありますが、生命保険、介護保険、個人年金の掛金の支払いも、一定の限度額はありますが所得控除に入れることができます。
節税を考えるのであれば、少額こうした保険に加入するなどの方法をとっておくとよいでしょう。
個人事業主では、生命保険料を経費にすることは認められていませんが、法人の場合は、上限なく経費にすることができます。
しかし、保険の種類によっては一部「損金」として節税の対象にならない可能性があるので保険会社の営業担当者にご確認ください。
(定期保険は全額損金算入、逓増定期保険は保険費用の保険が損金算入になります)
参考資料:生命保険と法人税の損金の関係性について
なお、個人事業主の保険上控除については、詳しくは下記URLなどを参考にしてください。
保険会社なども詳しいので、そういったところに質問するのも有効でしょう。
ちなみに、生命保険の保険料控除については、旧契約、新契約の両方を契約している場合には、①旧制度のみ、②新制度のみ、③旧制度と新制度の併用のいずれかを選択することができます。
なお、例えば「一般の生命保険料の上限5万円」と「介護医療保険料の上限4万円」は合算して9万円の所得控除を受けることもできますので、契約する保険が「一般の生命保険料」「介護医療保険料」「個人年金保険料」に該当するのかは保険会社の担当者に事前に確認するようにしてください。
【控除制度④】小規模企業共済へ加入を検討する
「小規模企業共済」も多くの個人事業主が節税対策として利用している制度です。
この「小規模企業共済」は、小規模企業の経営者や個人事業主のための退職金制度です。
「小規模企業共済」の良いところは、ずばり、掛金は全額所得控除を受けられる一方で、共済金受取時には、一時金とすることで、退職所得扱いにでき、大幅に税制優遇を受けられるという点です。
一方で注意すべきところとしては、運用利率が低い点や、掛金の納付年数が20年未満だと元本割れしてしまう点などがあげられます。
これらの、良いところ、注意すべきところをしっかり理解した上で、加入を検討しましょう。
【控除制度⑤】節税メリット抜群のiDeCoへ加入するを検討する
個人事業主は、iDeCo(イデコ)の個人型確定拠出年金が利用できます。
iDeCo(イデコ)は小規模企業共済とよく似ていて、将来のために積み立て、運用を委託する退職金制度のようなものです。
小規模企業共済との違いは、運用利率が高い商品を選ぶことができるという点です。
なので実務的には、iDeCoに入る方は、小規模企業共済とセットで入って、節税メリットを最大限とりながら、運用利率やリスクヘッジなども同時にしているというパターンが多いです。
iDeCoについてもその最大の良いポイントは、掛金が全て所得控除になる点と、一時金受取時は退職所得とすることができる点です。
ただし、小規模企業共済とiDeCoの両方に入るときに一点だけ注意しなければならない大事なことがあります。
それは、一時金を受け取る順番と受け取る間隔に注意するということです。
iDeCoの一時金を受け取った後、5年後に小規模企業共済の一時金を受け取らなければならないということだけ必ず忘れないようにしてください。
【控除制度⑥】専従者控除を理解しておく
青色申告を選択していれば、専従者に支払う給与は全額経費にすることができます。
一方、白色申告では、専従者の給与は経費にすることができないかわりに、専従者控除という所得控除を利用できます。
控除額が原則、事業主の配偶者であれば86万円、配偶者でなければ専従者一人につき50万円と定められています。
ちなみに専従者の要件は、前述した青色申告の場合と基本的に同じです。
【控除制度⑦】医療費控除は意外と使える
その年の1月1日から12月31日までの間で、個人事業主や配偶者や親族のために医療費を支払った場合において、その支払った医療費が10万円を超えるときは、基本的に、医療費控除を申告すると得です。
対象となるのは、次の医療費です。
ポイント
- 個人事業主が自身もしくは生計を一にする配偶者やその他の親族のために支払った医療費
- その年の1月1日から12月31日までに実際に支払った医療費
医療控除の金額は、最高で200万円までです。この控除額は次の計算で求めることができます。
参考
実際に支払った医療費の合計金額 - 保険金等で補填される金額 - 10万円
保険金等で補填される金額とは、生命保険契約などで支払われる入院費給付金や健康保険などで支給される高額療養費・家族療養費・出産育児一時金などです。
ようするに、10万円以上医療費払っている人は医療費控除受けると節税になりますという話だと理解してもらえばよいです。
ちなみに、医療費控除を受けるためには以下のいずれかの書類を確定申告時に提出します。
必要書類
- 医療費の領収書から作成した「医療費控除の明細書」
- 医療保険者から交付された医療費通知
医療費控除を受けた場合は、医療費の領収書は5年間保管しなければいけませんので、その点も注意してください。
また、実は、自身で薬などを薬局でよく購入されるような方は、セルフメディケーション税制という制度も選択する方が有利な可能性があります。
参考:国税庁 No.1131 セルフメディケーション税制と通常の医療費控除との選択適用
【控除制度⑧】地震保険料控除
地震保険料控除とは、払う保険料に応じて、所得控除を、所得税の場合は最高5万円、住民税の場合は最高2.5万円受けられるという制度です。
ちなみに、事業用の事務所などにかける地震保険料は全額経費にできますので、この地震保険料控除を受けられるのは、あくまで自宅などのプライベートな支出として支払った地震保険料にかかるものです。
自宅兼事務所の地震保険料は、家事按分した上で、経費になるものは経費に、プライベートにかかるものは経費にはできませんが、その分については控除の対象にできます。
自宅などを地震保険にいれている人は忘れずにこの控除を受けるようにしましょう。
地震保険料について詳しく知りたい方は、国税庁のHPを参考にしてください。
【控除制度⑨】雑損控除も忘れがち
雑損控除とは、自然災害・火災・盗難・横領などによって損失があった人が、所得から一定の金額を控除できる制度です。
適用範囲は、プライベートな損害に限定されます。
ちなみに、事業用の資産が盗難された場合や、お金を盗まれた場合には、「雑費」などを使って経費にすることができます。
この制度も、基本的に利用することはほとんどありませんが、もし何か天災などにあった場合には、非常に使える節税対策になる可能性があります。
頭の片隅に入れておきましょう。
【控除制度⑩】勤労学生控除は学生起業家などで使える可能性がある
近年、在学中に起業する学生が増えています。
そんな起業家が使える可能性のある控除の制度が勤労学生控除です。
この制度を使えば、27万円の控除が確定申告で受けることができます。
ただし、要件があり、所得が75万円以下と稼げていない人限定の控除制度になっていますので、実は、使える人は極めて限定的です。
【控除制度⑪】住宅ローンを利用した場合には税額控除が受けられる
住宅ローン控除(正式名称は、住宅借入金等特別控除)とよばれるものがあります。
12月31日の時点で居住している住居について、一定の住宅ローンを支払っている場合に、最高で、残っている住宅ローンの1%、を所得税や住民税から減額できる制度です。
ここで注意いただきたいのが、個人事業主の自宅兼事務所の取り扱いです。
これは、事業用に使用している床面積と住宅全体の面積の比率によって決まります。
▼事業用の床面積と控除比率
| 居住部分の床面積の割合 | 控除額 |
| 90%以上 | 全額 |
| 50%以上~90%未満 | 居住部分の割合分のみ |
| 50%未満 | 0円(控除は受けられません) |
このように、居住部分が半分未満の場合には、住宅ローン控除は一切うけられません。
また、居住部分の割合が90%を超えていれば、住宅ローンの控除の計算では100%居住用として取り扱うことができます。
ローンを使って、今から自宅兼事務所を購入するという方は注意してください。
居住部分を50%未満にしてしまうと、非常に損をしてしまう可能性があります。
ちなみに、住宅ローン減税は消費税増税対策の時限措置として2020年12月31日までの引き渡しを受けた場合、減税対象期間が13年に延長されています。
規模が拡大したら「法人化」も節税に
所得が増えてきたら、法人化することも節税対策の1つです。
ここでは、法人化によるメリット・デメリットを説明します。
法人化した方が経費の範囲が増えるというメリットがある
ポイント
1、個人事業主の税率は最高45%だが、法人税は約25%程度
2、法人役員になり、役員報酬を受け取ることで給与所得控除が利用できる
3、旅費規程を作成し、出張の際に日当を払うことで節税できる
4、中小法人の特別控除が受けられる
5、退職金や生命保険を使った節税ができる
6、個人事業主で消費税課税事業者になった場合に、法人化で4年間免除になる( 個人事業主で2年、法人で2年の計4年間 )
個人事業主の節税のポイントを見てきましたが、例えば、所得が高くなってきて、税率が上がってきた場合などに、さらなる節税を期待する方は「法人化」を検討してはいかがでしょうか。
法人化のデメリットは?
法人化には当然デメリットもあります。
例えば細かい話ですが以下のようなデメリットが考えられます。
注意ポイント
1、設立時に法人登記費用が発生する。
2、事務的な負担が格段に増える。
3、赤字でも法人住民税の均等割は支払義務がある。
4、従業員の社会保険や労働保険の負担が発生する。
株式会社設立の費用は司法書士などへの支払いも含めて、トータルで概ね30万円前後です。
その他、大きなデメリットは赤字でも法人住民税を支払わなければいけないところです。
また、個人事業主と比べて事務的な負担が増えてきます。
まとめ
節税の一番のポイントは、経費を増やすことです。
そのためには、経費にできるものとできないものをしっかりと理解しておく必要があります。
この記事に書かれていることを上手く利用して節税に役立てていただければ幸いです。
また、節税するためには、自分がどれだけの売上、利益、経費を計上しているのかをタイムリーに把握しておく必要があります。
共同執筆者
金誠智(キムソンジ)先生(公認会計士)
有限責任監査法人トーマツ長野事務所で上場企業、IPO準備会社、金融機関等幅広く監査の経験をする中でトーマツベンチャーサポートも実施。
株式会社リプライスの経営企画室長、株式会社カチタスのIPO準備室室長として従事。2017年12月にグローバルIPOを実現し、上場後はIR責任者を担当。
2020年9月にIPO支援、IRコンサルティングを行うアイスリー株式会社を設立。
アイスリー株式会社のHPはこちら
| 1987年1月 | 東京都八王子市 生まれ |
| 2009年3月 | 有限責任監査法人トーマツ 長野事務所 入所 |
| 2012年10月 | トーマツベンチャーサポート 長野リーダー 任命 |
| 2014年6月 | 株式会社リプライス 経営企画室長 入社 |
| 2016年3月 | プライスの株式100%をカチタスに譲渡し、経営統合 |
| 2017年4月 | 株式会社カチタス IPO準備室長 兼 内部監査室長 |
| 2017年5月 | カチタスの株式34%をニトリHDに譲渡し、資本業務提携 |
| 2017年12月 | カチタス 東証一部上場
(グローバルIPOとして海外投資家にも募集する形で上場) |
| 2020年9月 | アイスリー株式会社 設立 代表取締役社長 就任 |